Entre 2007 et 2027, la face avant des maillots de Ligue 1 a changé de camp : les entreprises du territoire sont désormais majoritaires, tandis que les marques étrangères se sont renouvelées sans gagner de terrain.
Il y a vingt ans, le maillot d’un club de Ligue 1 se voulait une vitrine pour de grands industriels, avec l’automobile, l’agroalimentaire et l’énergie en tête d’affiche. Aujourd’hui, c’est le tissu économique au plus près du club qui s’affiche. Selon l’analyse publiée par Foot Unis, le syndicat des clubs professionnels, 38 % des clubs de Ligue 1 avaient un sponsor principal de leur région entre 2007 et 2012. Ils sont 54 % sur la période 2022-2027, après un pic à 57 % sur 2017-2022. Cette saison, la moitié des clubs (9 sur 18) sont dans ce cas.
Quand le territoire s’invite sur le maillot
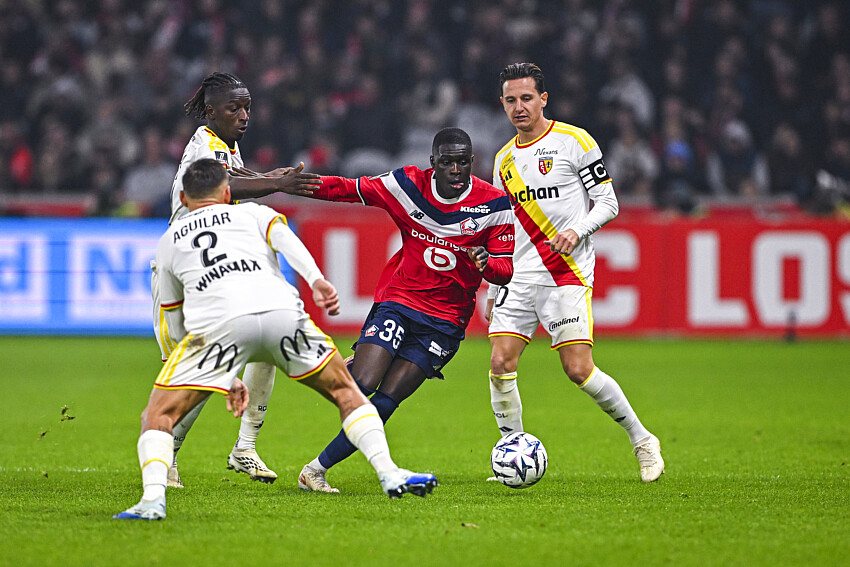
Le mouvement ne se limite pas aux petits budgets. À Marseille (Bouches-du-Rhône), l’OM affiche CMA CGM, l’un des premiers armateurs mondiaux. À Lille (Nord), le LOSC arbore Boulanger, et à Lens (Pas-de-Calais), le RC Lens porte Auchan, deux leaders nationaux de la distribution. Régional ne veut donc pas dire modeste : Foot Unis souligne que ce sont de grands groupes qui choisissent de s’afficher sur leur territoire d’origine.
Certaines relations s’inscrivent dans la durée. Samsic accompagne le Stade Rennais (Ille-et-Vilaine) depuis 2004, et Quéguiner le Stade Brestois (Finistère) depuis la même époque. À Lorient (Morbihan), Jean Floc’h est partenaire du FC Lorient depuis 2014, et figure en permanence sur la face avant depuis 2017.
Des secteurs qui ressemblent à leur territoire
Ce déplacement géographique s’accompagne d’un changement de décor sectoriel. Entre 2007 et 2012, l’automobile (15 % des clubs), l’agroalimentaire (13 %) et l’énergie (12 %) dominaient, avec des marques comme Kia, Peugeot, Toyota, Danone ou Mobil 1. Sur 2022-2027, ces trois secteurs ne pèsent plus respectivement que 4 %, 7 % et 4 %. À leur place, le BTP et la promotion immobilière passent de 9 % à 15 % (Quéguiner, LP Promotion, Hexaom, Casadora), l’intérim et les services aux entreprises de 7 % à 15 % (Samsic, Synergie, Groupe Actual), et la distribution de 6 % à 10 %. L’hôtellerie, les casinos et les télécoms, eux, ont disparu de la face avant.
La raison de cette bascule tient à ce que ces entreprises viennent chercher. Elles n’achètent pas seulement de la visibilité : le contrat leur offre des hospitalités pour recevoir élus, clients et fournisseurs, ainsi qu’une vitrine de marque employeur dans des métiers où l’on recrute difficilement. Le maillot devient ainsi un outil de relations d’affaires régionales, bien plus qu’un support de notoriété nationale.
Des marques étrangères qui changent de visage
Reste la part des sponsors étrangers, dont la stabilité n’est qu’apparente. Elle concernait 26 % des clubs au début de la période, 27 % à la fin, soit environ un club sur quatre. Mais le profil des marques a été entièrement renouvelé. À la fin des années 2000, la Ligue 1 attirait des industriels asiatiques : Kia à Bordeaux (Gironde), Toyota à Valenciennes (Nord), Konica Minolta à Saint-Étienne (Loire), puis Hyundai à Lyon (Rhône). Ces marques concernaient 13 % des clubs, contre 3 % aujourd’hui. Certains contrats suivaient une logique d’implantation : Toyota sponsorisait le club de la ville de son usine, comme Scania le ferait plus tard à Angers (Maine-et-Loire).
Les compagnies aériennes et les États du Golfe ont pris le relais, passant de 5 % à 15 % des clubs (Emirates, Qatar Airways, Etihad, Bahreïn), aux côtés de la finance numérique (eToro, Robinhood). Or une partie de ce renouvellement tient aux propriétaires : sur 2022-2027, 10 % des clubs ont un sponsor lié à leur actionnaire. C’est le cas de 6 des 11 maillots de compagnies aériennes de la période, comme Qatar Airways au PSG ou Etihad à Troyes (Aube), dont la compagnie d’Abu Dhabi partage l’actionnaire de référence avec le club. Sans ces partenariats, la part des sponsors étrangers recule de 25 % à 17 %. La stabilité de façade masque donc deux mouvements : le recul des grandes marques industrielles et la progression de partenaires internationaux, souvent liés aux propriétaires.
Un marché qui bouge moins, et des paris sportifs toujours là
Cette recomposition s’accompagne d’une moindre rotation. À chaque intersaison, plus d’un club sur quatre changeait de sponsor principal entre 2007 et 2012 (28 %), contre un peu moins d’un sur cinq sur la période récente (19 %). L’étude avance deux explications possibles : les relations commerciales se sont stabilisées, mais les clubs ont peut-être aussi plus de mal à trouver de nouveaux partenaires. Les deux phénomènes peuvent coexister.
Les paris sportifs, enfin, ont connu un pic plutôt qu’un départ. Juste après leur légalisation, en 2010-2011, trois clubs affichaient un opérateur : Marseille (Betclic), Lyon (Betclic) et Saint-Étienne (Winamax Poker). Depuis, on en compte rarement plus de deux par saison, mais leur part sur la période récente (8 % des clubs) dépasse celle de 2007-2012 (6 %). Winamax en est le principal acteur : après Saint-Étienne, Troyes et Le Havre (Seine-Maritime), il succède cette saison à Électricité de Strasbourg, partenaire historique du Racing.
Au fond, l’étude dessine un maillot qui regarde moins vers l’extérieur que vers son propre terrain, avec des partenaires plus proches, plus fidèles et plus utiles à leurs affaires locales.
Méthodologie
L’étude couvre les 40 clubs passés par la Ligue 1 de 2007-2008 à 2026-2027 et retient le sponsor de la face avant du maillot domicile en championnat.